
Dlaczego dokumentacja decyduje o wysokości odszkodowania
Ubezpieczyciel ustala odpowiedzialność i wysokość świadczenia na podstawie tego, co mu przedstawisz, a szkoda komunikacyjna może powstać wskutek kolizji, wypadku lub katastrofy w ruchu lądowym. Braki w dokumentacji to najczęstsza przyczyna zaniżenia kwoty lub przedłużenia likwidacji szkody, podczas gdy kompletna dokumentacja przyspiesza wypłatę odszkodowania – wydanie decyzji może się przedłużyć m.in. wtedy, gdy poszkodowany nie dostarczy wymaganej dokumentacji. Dobrze zebrane dowody to również fundament ewentualnego odwołania i pozwu, a jako adwokat Lublin regularnie widzę, że to właśnie na tym etapie klienci tracą realną część należnego im odszkodowania w celu uzyskania odszkodowania.
Co zebrać na miejscu zdarzenia – oświadczenie sprawcy i inne dokumenty
Po zdarzeniu drogowym pierwszym krokiem jest zabezpieczenie miejsca zdarzenia.
- Oświadczenie sprawcy – dane osobowe, dane polisy OC, nazwa ubezpieczyciela, opis przebiegu zdarzenia, wyraźne przyznanie odpowiedzialności, a także dane, jakie podał sprawca wypadku, i podpisy obu stron.
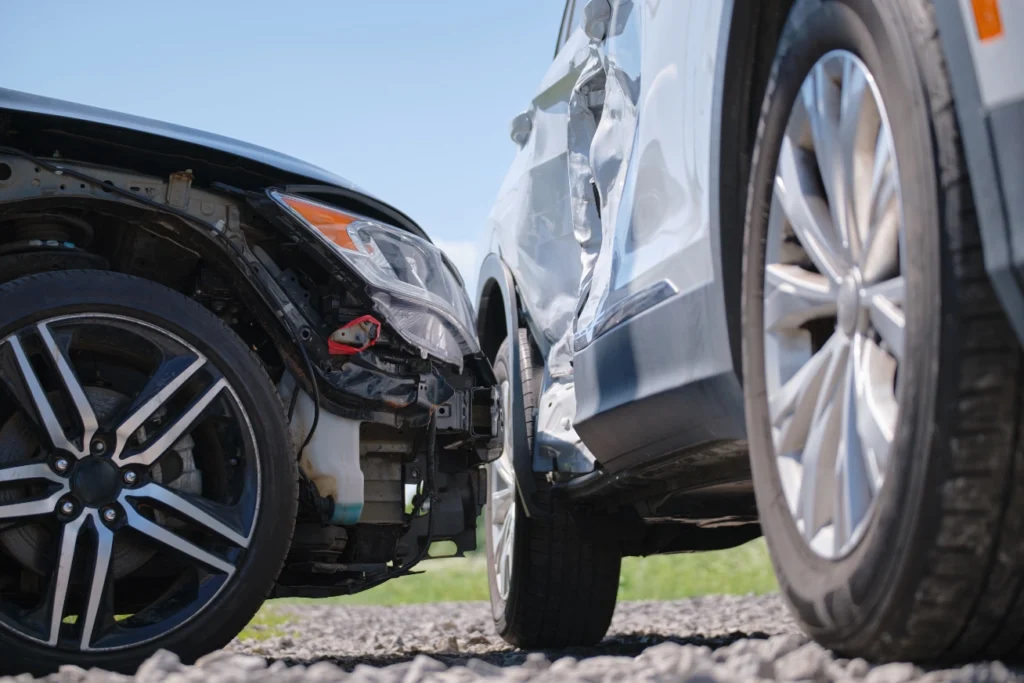
- Dokumentacja fotograficzna – ujęcia ogólne miejsca zdarzenia (ustawienie pojazdów, oznakowanie, ślady hamowania) oraz zbliżenia wszystkich uszkodzeń; takie zdjęcia pomagają później wyjaśnić okoliczności po zdarzeniu drogowym i chronią interesy, jakie mają osoby poszkodowane.
- Dane świadków wraz z numerami telefonów.
- Notatka policyjna lub informacja o mandacie – zgodnie z Prawem o ruchu drogowym przy kolizji drogowej chodzi co do zasady o szkody materialne, czyli uszkodzenie pojazdu, natomiast przy wypadku drogowym mogą wystąpić obrażenia ciała albo sytuacja, w której ktoś poniósł śmierć. Wezwanie policji jest konieczne, gdy w zdarzeniu ktoś odniósł obrażenia; przy szkodzie wyłącznie w mieniu uczestnicy kolizji nie mają takiego obowiązku, ale przy sporze co do winy warto to zrobić.
Dokumenty do samego zgłoszenia
Dokumenty potrzebne, aby zgłosić szkodę z OC do ubezpieczyciela sprawcy albo w ramach bezpośredniej likwidacji do swojego ubezpieczyciela:
- Dowód rejestracyjny i prawo jazdy kierującego – dane z dowodu rejestracyjnego pomagają w identyfikacji pojazdu i są potrzebne przy zgłoszeniu.
- Dokument potwierdzający własność pojazdu (istotny przy rozliczeniu VAT).
- Polisa OC sprawcy lub dane pozwalające ją zidentyfikować.
- Faktury i rachunki: holowanie, parkowanie, najem pojazdu zastępczego, części i robocizna.
- Przy szkodzie na osobie: pełna dokumentacja medyczna, karty informacyjne, zwolnienia lekarskie, zaświadczenie o dochodach.
Zgłoszenie szkody może odbywać się telefonicznie, przez formularz online albo osobiście w towarzystwo ubezpieczeniowe. Po przyjęciu zgłoszenia w każdym towarzystwie ubezpieczeniowym nadawany jest numer szkody.
Wstrzymaj się z naprawą do oględzin – oględziny pojazdu wykonuje rzeczoznawca jako etap, jaki obejmuje proces likwidacji szkody, a koszt naprawy pojazdu może zostać wyliczony na podstawie kosztorysu naprawy samochodu. Naprawa przed oględzinami znacznie utrudnia dowodzenie zakresu uszkodzeń, a dokumentacji fotograficznej oraz rachunków warto dopilnować, bo ułatwiają formalności związane z likwidacji szkód, jeśli sprawa trafi w ręce adwokata od umów i roszczeń odszkodowawczych.
Terminy, o których trzeba pamiętać
Zgodnie z art. 14 ust. 1 ustawy o ubezpieczeniach obowiązkowych zakład ubezpieczeń wypłaca odszkodowanie w terminie 30 dni od dnia złożenia zawiadomienia o szkodzie. Standardowe terminy wypłaty odszkodowania obowiązują zarówno wtedy, gdy zgłaszasz sprawę do ubezpieczyciela sprawcy, jak i w przypadku szkody rozliczanej w BLS. Jeżeli wyjaśnienie okoliczności niezbędnych do ustalenia odpowiedzialności albo wysokości odszkodowania w tym terminie okazało się niemożliwe, wypłata następuje w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie było możliwe, nie później niż w 90 dni od zgłoszenia – chyba że ustalenie zależy od toczącego się postępowania karnego lub cywilnego. W terminie 30 dni ubezpieczyciel musi też pisemnie zawiadomić o przyczynach niemożności zaspokojenia roszczeń i wypłacić bezsporną część odszkodowania.
Roszczenia się przedawniają: roszczenie o naprawienie szkody wyrządzonej czynem niedozwolonym przedawnia się z upływem trzech lat od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie obowiązanej do jej naprawienia, przy czym termin ten nie może być dłuższy niż 10 lat od zdarzenia, a gdy szkoda powstała w wyniku przestępstwa – wynosi 20 lat. Mówiąc prościej, aby uzyskać odszkodowanie z OC, zgłoszenie co do zasady trzeba zrobić w ciągu 3 lat od chwili, gdy wiesz o zdarzeniu i o tym, kto za nie odpowiada. Istotne: bieg przedawnienia przerywa zgłoszenie roszczenia lub zdarzenia ubezpieczycielowi, a rozpoczyna się ponownie od dnia otrzymania pisemnego stanowiska zakładu ubezpieczeń. Bezpośrednia Likwidacja Szkód pozwala zgłosić szkodę do swojego ubezpieczyciela, ale dotyczy zwykle szkód materialnych, a koszt likwidacji nie może przekraczać 30 tys. zł.
Gdy decyzja jest zaniżona lub odmowna
Jeżeli odszkodowanie nie przysługuje lub przysługuje w innej wysokości niż w zgłoszonym roszczeniu, ubezpieczyciel musi poinformować o tym pisemnie, wskazując okoliczności i podstawę prawną odmowy oraz przyczyny odmowy wiarygodności przedstawionym dowodom; zaniżenie może wynikać także z błędnego kosztorysu albo nieprawidłowego uznania szkody całkowitej, gdy koszt naprawy przekracza wartość rynkową pojazdu. To uzasadnienie jest punktem wyjścia do odwołania – zarówno przy sporze o szkody osobowe, jak i szkody materialne, jeśli poszkodowanemu należy wyższe świadczenie – najlepiej wspartego niezależną kalkulacją rzeczoznawcy i pomocą prawnika, który przeanalizuje całą dokumentację pod kątem zaniżeń i pomoże zawalczyć o wysokie odszkodowanie. Odszkodowanie może zostać wypłacone na konto poszkodowanego albo rozliczone z warsztatem na podstawie faktur.
Podsumowanie
Skuteczna dokumentacja szkody komunikacyjnej opiera się na trzech filarach: dowodach z miejsca zdarzenia, kompletnych dokumentach pojazdu i wydatków oraz udokumentowanych kosztach i następstwach zdrowotnych, obejmujących zarówno szkody materialne, jak i uszkodzenia ciała. Zbierz je od razu, nie naprawiaj pojazdu przed oględzinami i pilnuj terminów ustawowych, bo pełna dokumentacja zwiększa szanse na skuteczne uzyskanie odszkodowania z ubezpieczenia OC sprawcy.
Potrzebujesz weryfikacji kosztorysu lub przygotowania odwołania od decyzji ubezpieczyciela? Kancelaria adwokacka Igora Achrymowicza w Lublinie przeanalizuje Twoją dokumentację i wskaże realną wartość roszczenia – jako adwokat Achrymowicz pomagam klientom skutecznie dochodzić pełnego odszkodowania od pierwszego zgłoszenia szkody aż do ewentualnego postępowania sądowego, w oparciu o przepisy o ubezpieczeniach obowiązkowych oraz odpowiednie regulacje kodeksu cywilnego.
FAQ – Najczęściej zadawane pytania
Jakie dokumenty są najważniejsze przy zgłoszeniu szkody komunikacyjnej?
Oświadczenie sprawcy z danymi polisy OC, zdjęcia miejsca zdarzenia i uszkodzeń, dane świadków oraz notatka policyjna (jeśli była wzywana), a przy szkodzie na osobie – pełna dokumentacja medyczna. Szkodę można zgłosić telefonicznie, online albo osobiście, a kompletny zestaw dokumentów zwykle przyspiesza wypłatę.
Czy mogę naprawić samochód przed oględzinami ubezpieczyciela?
Nie jest to zalecane – ubezpieczyciele proszą o wstrzymanie się z naprawą do czasu oględzin, ponieważ naprawa wcześniejsza utrudnia dowodzenie rzeczywistego zakresu uszkodzeń.
W jakim terminie ubezpieczyciel musi wypłacić odszkodowanie?
Podstawowy termin to 30 dni od zgłoszenia szkody. Po przyjęciu zgłoszenia zakład ubezpieczeń nadaje numer szkody. Jeśli wyjaśnienie okoliczności w tym czasie nie jest możliwe, termin może się wydłużyć, jednak nie później niż do 90 dni od zgłoszenia, z wyjątkami dotyczącymi toczącego się postępowania karnego lub cywilnego.
Kto zgłasza szkodę z OC sprawcy?
Zwykle robi to osoba poszkodowana do ubezpieczyciela sprawcy, a w systemie BLS zgłoszenie trafia do swojego ubezpieczyciela.
Co jeśli sprawca nie miał ważnej polisy albo uciekł z miejsca zdarzenia?
W takich przypadkach odszkodowanie może wypłacić ubezpieczeniowy fundusz gwarancyjny, który chroni poszkodowanych także wtedy, gdy w zdarzeniu brał udział jeden z pojazdów mechanicznych bez OC.
Czy przysługuje mi auto zastępcze?
Tak, jeśli uszkodzony samochód był potrzebny do codziennego funkcjonowania, można dochodzić z OC sprawcy zwrotu uzasadnionych kosztów najmu.
Czy po kolizji grożą punkty karne?
Tak, ale dotyczy to sytuacji, gdy interweniuje policja i ustali winę kierowcy, co może zakończyć się mandatem oraz wpisem za punkty karne.
Ile mam czasu na dochodzenie roszczenia z wypadku?
Zasadniczo trzy lata od dnia, w którym dowiedziałeś się o szkodzie i osobie odpowiedzialnej, nie dłużej niż 10 lat od zdarzenia, a przy szkodzie wynikłej z przestępstwa – 20 lat.
Co zrobić, gdy ubezpieczyciel zaniżył wysokość odszkodowania?
Warto zwrócić się do adwokata od umów i roszczeń odszkodowawczych o analizę decyzji oraz przygotowanie odwołania, najlepiej wspartego niezależną kalkulacją rzeczoznawcy.
Potrzebujesz pomocy przy zgłoszeniu szkody, odwołaniu od decyzji ubezpieczyciela lub reprezentacji przed sądem? Skontaktuj się z kancelarią adwokacką Igora Achrymowicza w Lublinie.